

Selde zarar gören araçlar için kritik uyarı: Kasko neyi karşılıyor, kaskosu olmayanlar ne yapabilir?


 Selde zarar gören araçlar için kritik uyarı: Kasko neyi karşılıyor, kaskosu olmayanlar ne yapabilir?
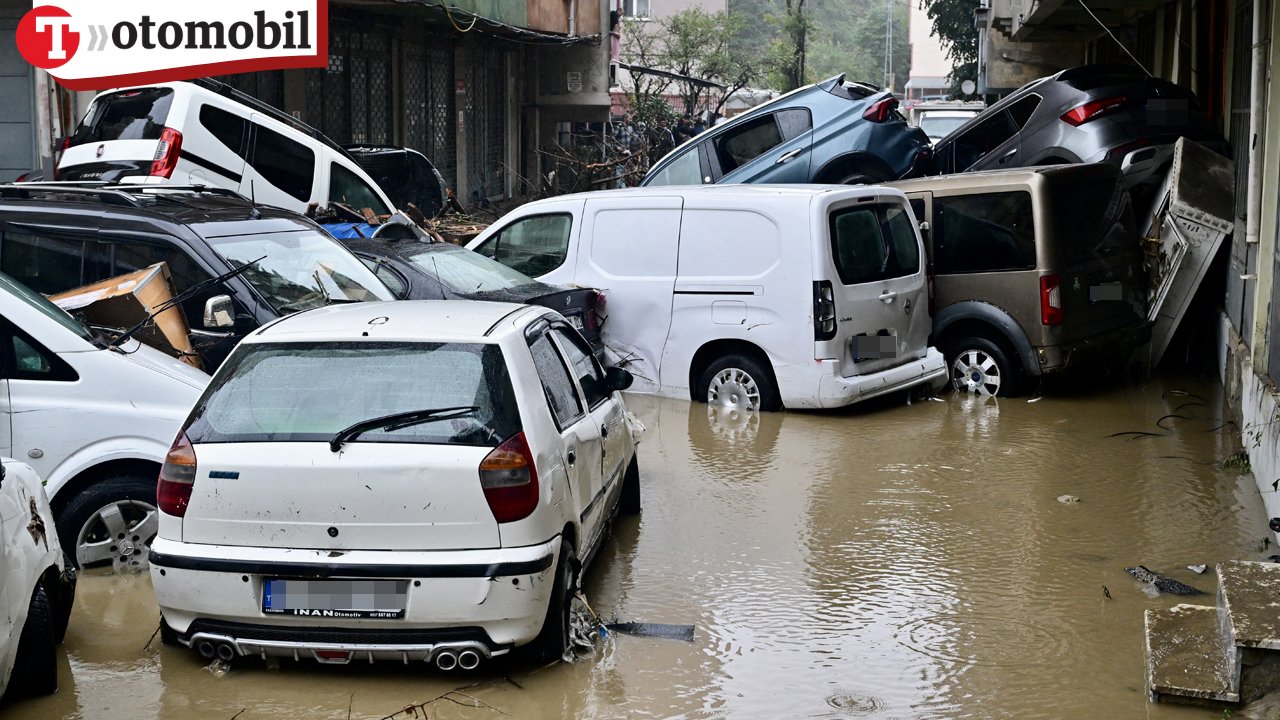
İstanbul’daki sağanak sonrası araçları su altında kalan sürücüler, onarım ve sigorta sürecine odaklandı. Sel hasarı sonrası aracı çalıştırmamak, zararı belgelemek ve sigorta şirketine zamanında bildirimde bulunmak gerekiyor. Kaskosu olmayanların tazminat talebi ise olayın koşullarına ve sorumluluğun belirlenmesine bağlı.

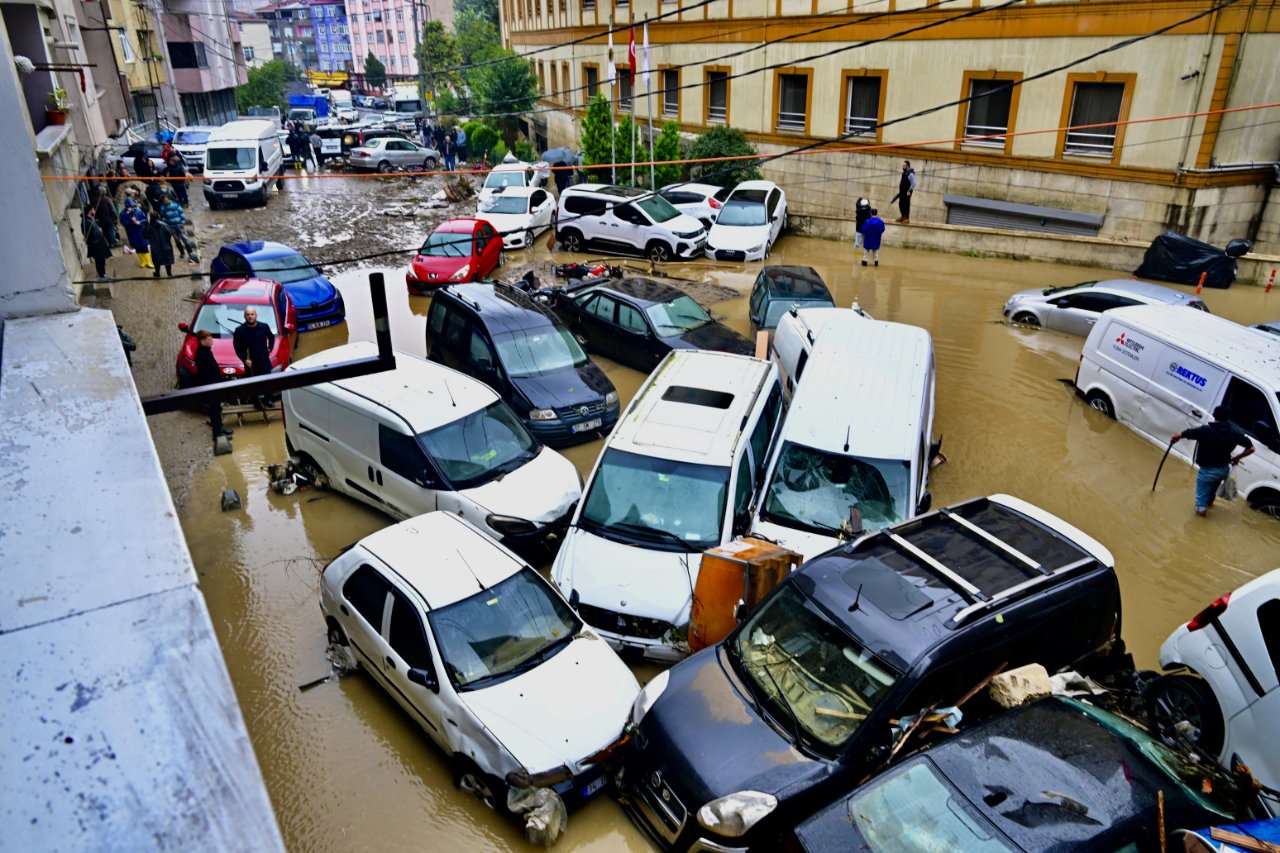
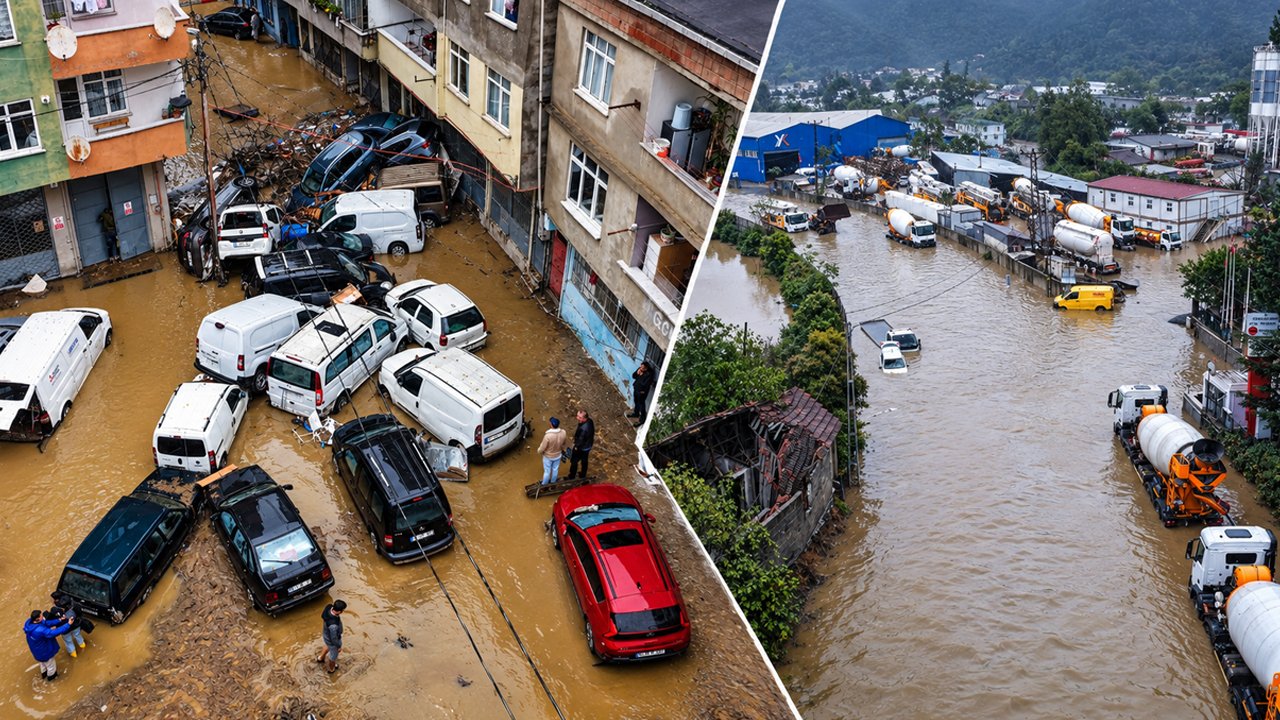
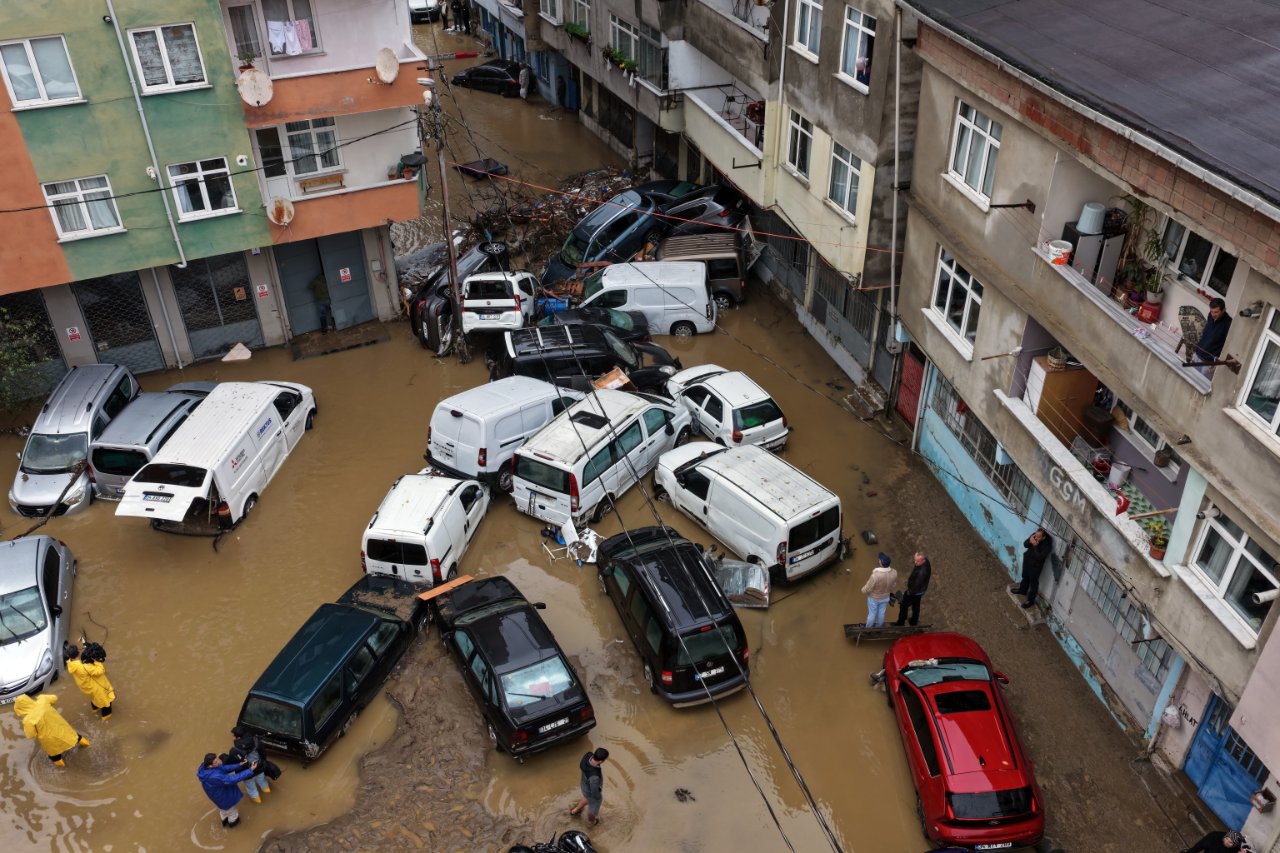
İstanbul dahil birçok ilde yaşanan şiddetli yağışların ardından cadde, alt geçit ve otoparklarda su altında kalan ya da sürüklenen otomobiller, araç sahiplerini yüksek onarım masraflarıyla karşı karşıya bıraktı. Yaşanan su baskınları sonrasında en çok merak edilen konuların başında kaskonun sel hasarını karşılayıp karşılamadığı ve sigortası bulunmayanların zararlarını nasıl talep edebileceği geliyor.
Süreçte yalnızca sigorta poliçesinin bulunması yeterli olmuyor. Poliçenin kapsamı, hasarın oluşma biçimi ve araç sahibinin olay sonrasında attığı adımlar da değerlendirmeyi etkiliyor.
SU KAPLI YOLDAN ARAÇLA GEÇMEYİN
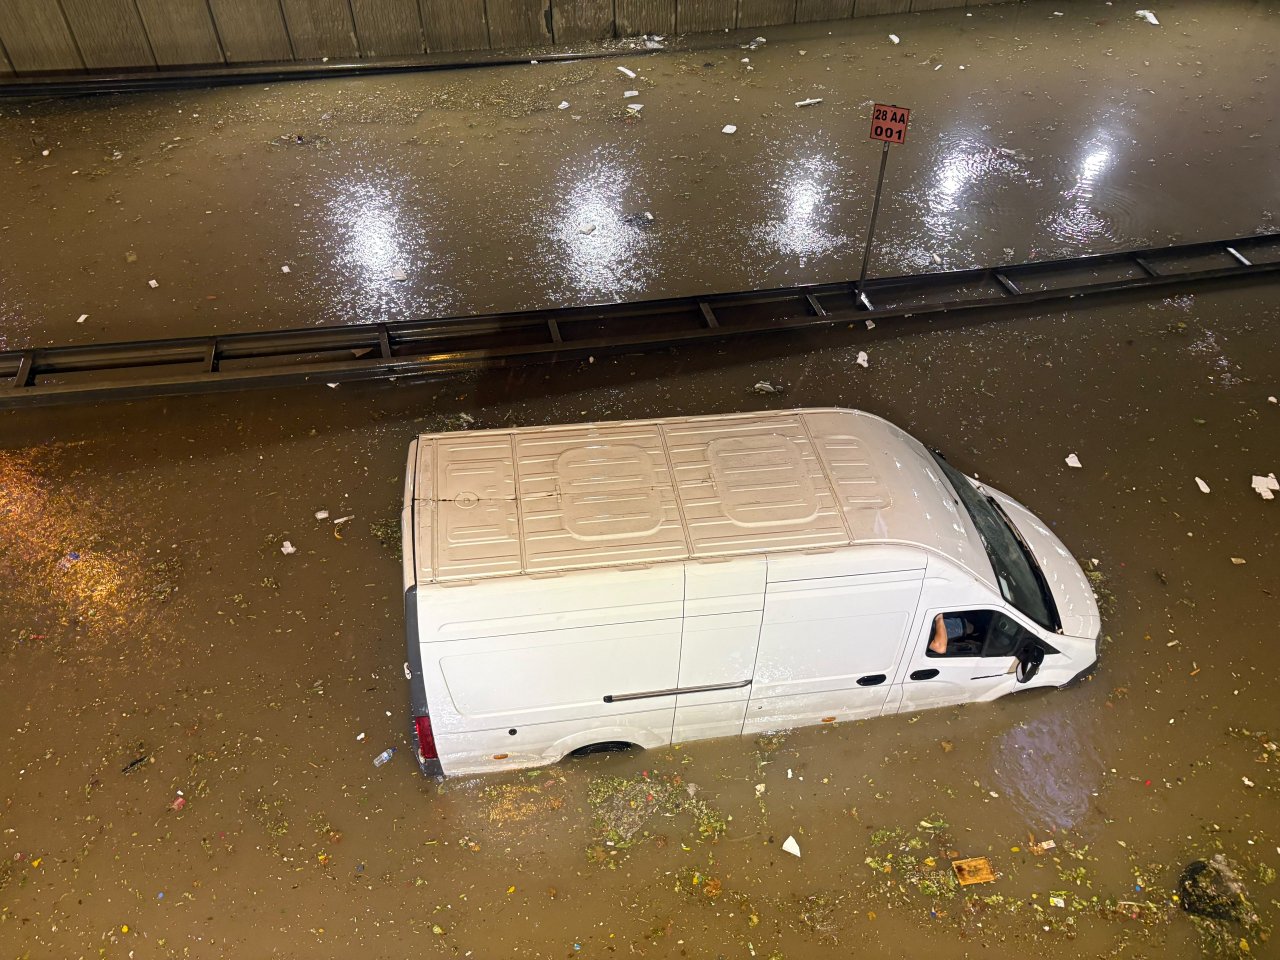
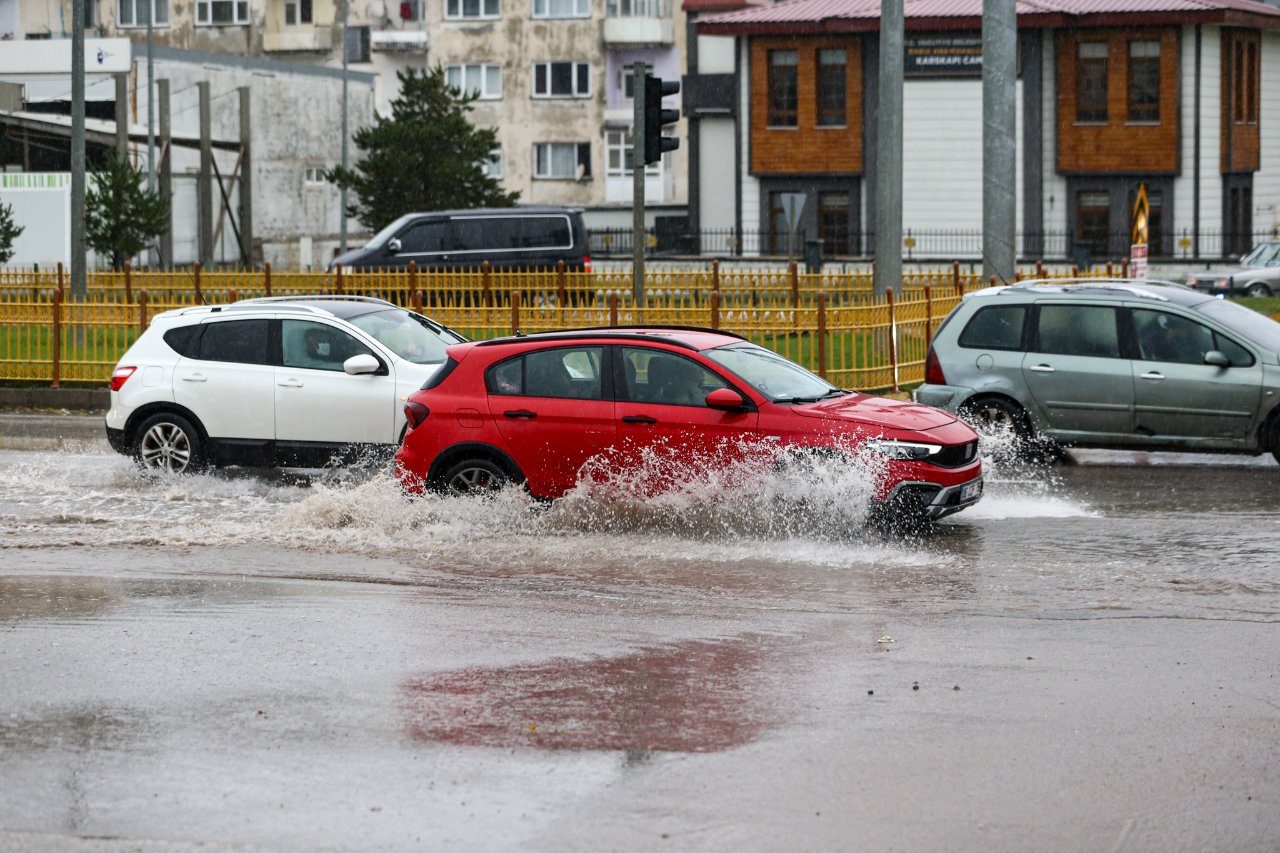
Sel sonrasında öncelik can güvenliği. Aracı kurtarmak veya fotoğraf çekmek için akıntılı suya girilmemesi gerekiyor. İtfaiye de suyla kaplı yollardan araçla geçmeye çalışılmaması konusunda uyarıyor. Suyun altında kalan çukurlar ve açık rögarlar dışarıdan fark edilemeyebiliyor.
 Selde zarar gören araçlar için kritik uyarı: Kasko neyi karşılıyor, kaskosu olmayanlar ne yapabilir?
SU ALTINDA KALAN ARACI ÇALIŞTIRMAYIN
Suya maruz kalan otomobilde, çalışıp çalışmadığını görmek amacıyla marşa basılması hasarı büyütebiliyor. Aracın çekiciyle servise götürülmesi ve teknik incelemeden geçirilmesi gerekiyor. Yalnızca kabinin kuruması veya otomobilin dışarıdan sağlam görünmesi, güvenle kullanılabileceğini göstermiyor. Motor ve elektrik tesisatının yanında hava yastıkları, emniyet kemeri sistemleri ve diğer güvenlik donanımlarının da kontrol edilmesi önem taşıyor.
KASKODA SEL VE SU BASKINI TEMİNATINI KONTROL EDİN
Kasko, sel hasarını poliçede ilgili teminat bulunması halinde karşılayabiliyor. Kara Araçları Kasko Sigortası Genel Şartları’nda sel ve su baskını, ek sözleşmeyle güvenceye alınabilen riskler arasında yer alıyor. Bu teminat satın alınan pakete baştan dahil edilmiş olabilir ancak belirleyici olan poliçede yazan kapsam.
İstanbul'daki rekor yağışın nedenini açıkladı: 3 faktör birleşti!
TRAFİK SİGORTASI SEL HASARINI KARŞILAMIYOR
Araç sahiplerinin teminat listesinin yanında özel şartları ve muafiyetleri de incelemesi gerekiyor. Muafiyet bulunması, hasarın belirli bir tutarının veya oranının sigortalının üzerinde kalabileceği anlamına geliyor. Zorunlu trafik sigortası ise aracın kendi sel hasarını karşılamıyor. Bu sigorta, aracın işletilmesi sırasında üçüncü kişilere verilen zararlarla ilgili sorumluluğu güvence altına alıyor. Dolayısıyla trafik sigortasının bulunması, su altında kalan otomobilin onarım bedelinin ödenmesi için yeterli değil.
 Selde zarar gören araçlar için kritik uyarı: Kasko neyi karşılıyor, kaskosu olmayanlar ne yapabilir?
HASAR İHBARI İÇİN BEŞ İŞ GÜNÜ KURALI
Kasko genel şartlarına göre hasarın öğrenildiği tarihten itibaren en geç beş iş günü içinde sigorta şirketine bildirim yapılması gerekiyor. Bildirimi geciktirmeden dosya açtırmak ve şirketin yönlendirmelerini almak, inceleme sürecinin başlamasını sağlıyor. Güvenli koşullarda çekilen fotoğraf ve videolar, olayın yeri ve zamanı, servis tespitleri ile çekici belgeleri saklanmalı. Zorunlu kurtarma işlemleri dışında, hasarın tespitini zorlaştırabilecek müdahalelerden kaçınılmalı.
Sigortalının zararı azaltmak için gerekli önlemleri alma yükümlülüğü de bulunuyor. Bu nedenle su basan otomobili yeniden çalıştırmaya uğraşmak yerine profesyonel yardım alınması gerekiyor.
HER SEL HASARLI ARAÇ OTOMATİK OLARAK PERT SAYILMIYOR
Su baskınına uğrayan bir otomobilin onarılıp onarılamayacağı, hasarın kapsamına ve eksper incelemesine bağlı. Onarılabilir araçlarda kısmi hasar üzerinden işlem yapılabilirken ağır veya tam hasar değerlendirmesinde onarım maliyeti ve teknik durum birlikte dikkate alınıyor. Tam hasar halinde tazminat hesabında, poliçe ve genel şartlar doğrultusunda aracın hasar tarihindeki rayiç değeri esas alınıyor. Bu nedenle aracın satın alındığı fiyat ile sigorta şirketinin belirlediği ödeme tutarı aynı olmayabiliyor. Araç sahibinin eksper tespitlerini ve değer hesabının dayanaklarını incelemesi önem taşıyor.
 Selde zarar gören araçlar için kritik uyarı: Kasko neyi karşılıyor, kaskosu olmayanlar ne yapabilir?
ELEKTRİKLİ VE HİBRİT ARAÇLARDA BATARYAYA MÜDAHALE ETMEYİN
Elektrikli ve hibrit araçlarda su baskını sonrasında yüksek gerilim sistemi farklı bir nokta. Bataryanın veya elektrik bağlantılarının hasar görmesi, elektrik çarpması ve yangın riski oluşturabiliyor. Kullanıcıların bu parçalara kendilerinin müdahale etmemesi gerekiyor.
ABD Ulusal Kara Yolu Trafik Güvenliği İdaresi NHTSA, hasarlı lityum iyon bataryalı araçların kapalı garajlarda ya da yapılara ve yanıcı maddelere yakın tutulmaması konusunda uyarıyor. Tesla da su altında kalan araçların yetkili inceleme yapılmadan çalıştırılmamasını istiyor. Taşıma ve bekletme koşulları, üreticinin yönlendirmesiyle uzman ekipler tarafından belirlenmeli.
KASKOSU OLMAYANLAR İÇİN TAZMİNAT YOLU
Kaskonun bulunmaması, her durumda zarar talep etme imkanının ortadan kalktığı anlamına gelmiyor. Su baskınının yetersiz altyapı, bakım eksikliği veya gerekli önlemlerin alınmamasıyla bağlantılı olduğu iddiasıyla ilgili idareden tazminat istenebiliyor. Ancak sel yaşanması tek başına belediyenin ya da başka bir kamu kurumunun otomatik olarak sorumlu tutulmasını sağlamıyor. İlgili kurumun yükümlülüğü, olayın önlenebilirliği ve iddia edilen hizmet kusuruyla zarar arasındaki bağlantı değerlendiriliyor. Fotoğraflar, tutanaklar ve teknik raporlar bu nedenle önem taşıyor.
 Selde zarar gören araçlar için kritik uyarı: Kasko neyi karşılıyor, kaskosu olmayanlar ne yapabilir?
İdari eylemden doğan zararlar için genel başvuru kuralı, eylemin öğrenilmesinden itibaren bir yıl ve her halükarda eylem tarihinden itibaren beş yıl içinde ilgili idareye başvurulması. Başvurunun reddedilmesi ya da 30 gün içinde cevap verilmemesi sonrasında dava yolu gündeme gelebiliyor. İdare mahkemelerinde dava açma süresi ise 60 gün.
Bu yolla sonuç alınan örneklerden biri 14 Aralık 2020’de İzmir’de yaşanan sel sonrası oldu. Selde aracı zarar gören bir sürücünün, İzmir Büyükşehir Belediyesi, İZSU ve Çevre, Şehircilik ve İklim Değişikliği Bakanlığı’na karşı açtığı davada, olay tarihinden itibaren işleyecek yasal faiziyle birlikte 45 bin lira maddi tazminatta hükmedildi.
SİGORTA ŞİRKETİYLE ANLAŞMAZLIKTA YAZILI BAŞVURU ÖNEMLİ
Hasarın kapsamı veya ödeme tutarı konusunda anlaşmazlık yaşanırsa önce sigorta şirketine gerekçeleri ve belgeleriyle yazılı başvuru yapılabiliyor. Sigorta Tahkim Komisyonu’nun açıkladığı genel koşullara göre talebin tamamen veya kısmen reddedilmesi ya da kasko başvurusuna 15 iş günü içinde yazılı cevap verilmemesi halinde, diğer başvuru şartları da sağlanıyorsa tahkim yolu kullanılabiliyor. Kasko uyuşmazlıklarında sigorta şirketinin tahkim sistemine üyeliği de kontrol edilmeli. Başvuru ve teslim kayıtlarının saklanması, sürecin belgelenmesini sağlıyor.