

Belediyelerden esnafa sürpriz tarife! Evini adres gösterene vergi faturası


 Belediyelerden esnafa sürpriz tarife! Evini adres gösterene vergi faturası "Bu görsel AI desteğiyle oluşturulmuştur."
Türkiye'de vergi mükelleflerinin resmî adres kayıtları ile fiiliî çalışma biçimleri arasındaki fark, emlak vergisi uygulamalarında büyük bir krize dönüştü.

Faaliyetlerini tamamen sahada yürüten ancak resmî yazışmalar ve tebligatlar için ikamet adresini vergi levhasına işleten vatandaşlar, belediyelerin 'iş yeri' tarifesi üzerinden kestiği geriye dönük vergi cezalarıyla karşı karşıya kaldı.
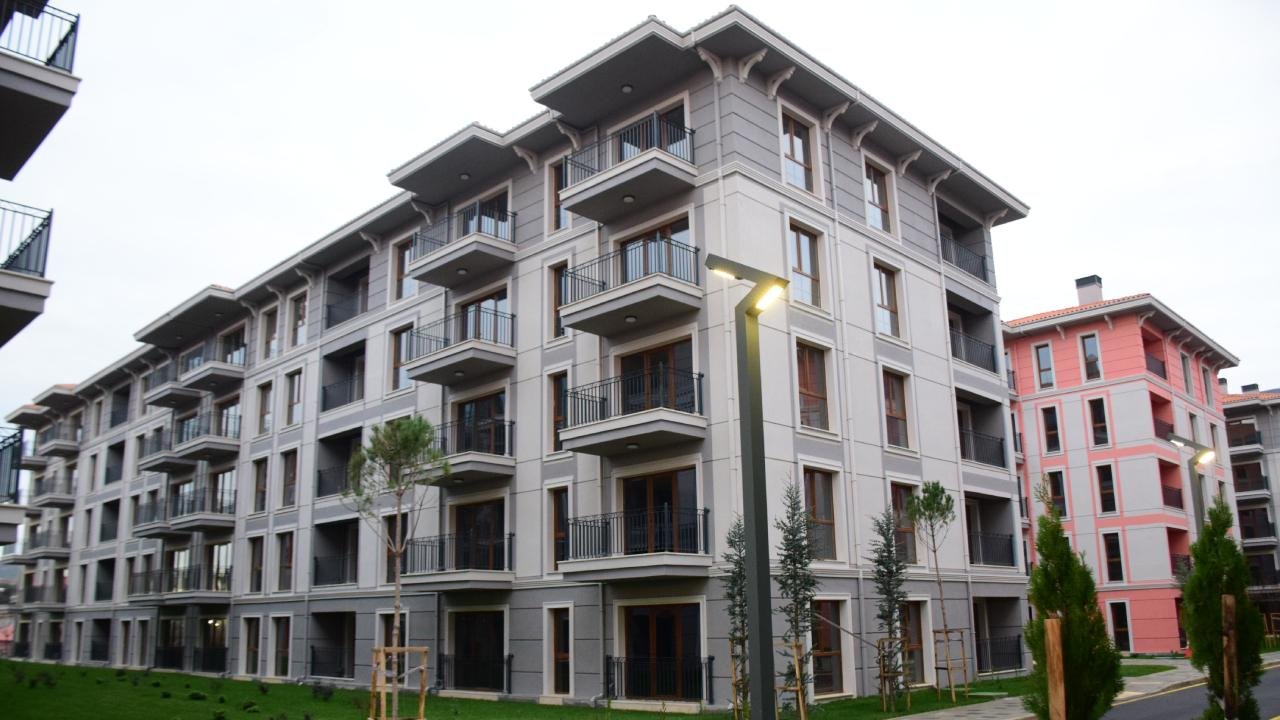
Bunun son örneği Şişli Belediyesi'nde yaşandı. Belediye, vergi levhasında ikamet adresi yazılı olan mükelleflerin konutlarını doğrudan iş yeri kabul ederek geçmiş beş yıla kadar uzanan vergi farkları ve gecikme faizleri çıkardı.
26 BİN LİRA ÖDEME YAPTI
İşini tamamen sahada, otobüsünde yürüten, evinde yolcu taşımacılığı yapmayan, müşteri kabul etmeyen ve ayrı bir ofisi bulunmayan işletmecinin konutu, sırf vergi levhasında adresi yer aldığı için iş yeri sayıldı. Çıkarılan yüksek vergi farkı sonrası vatandaş, belediye ile uzlaşmaya giderek 26 bin lira ödeme yaptı.,
 Belediyelerden esnafa sürpriz tarife! Evini adres gösterene vergi faturası
Sorun yalnızca taşımacılık sektörüyle sınırlı kalmadı. Kurye, doktor ve avukat gibi farklı meslek gruplarında da ikamet adresini vergi kaydında kullanan kişiler aynı uygulamaya maruz kaldı. Evinden fiilen iş yürütenlerle evini sadece tebligat uygulamayı hukuki tartışmaların odağına yerleştirdi.
 Belediyelerden esnafa sürpriz tarife! Evini adres gösterene vergi faturası
“TEK BAŞINA GÖSTERMİYOR”
Konuyla ilgili gazetemize konuşan Vergi Hukuku Uzmanı Yaşar Özer, Gelir İdaresi Başkanlığının 4 Şubat 2019 tarihli özelgesini hatırlatarak "Vergi levhasında bir konutun adres olarak gösterilmesi, tek başına taşınmazın iş yeri olarak kullanıldığını göstermiyor. Burada esas alınması gereken unsur, faaliyetin gerçekten o konutta yürütülüp yürütülmediğidir" dedi.