



Kaydet
|


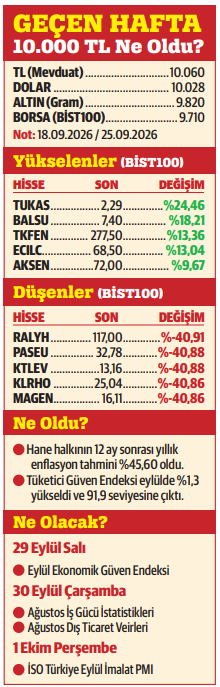
Borsa İstanbul’da BİST 100 endeksi geçen hafta %2,9 değer kaybı ile 12.899 puandan kapanış yaptı. Bu düşüş, önceki hafta gerçekleşen %8,18’lik gerilemenin ardından geldi. 131 fonun tasfiye edilmesinin ardından piyasadaki baskı devam ediyor. Endeks son 6 ayın en düşük seviyelerine çekilirken; tasfiye sürecinin takip edildiği piyasada, BİST 100 için 12.800 seviyesi kritik destek olarak gösteriliyor. Geçen haftaki işlemlerde 55 hissede değer kaybının %30’u aşması da dikkat çekti. Yatırımcının risk iştahındaki düşüş, borsadaki işlem hacminin de gerilemesinde etkili oluyor. Buna karşılık BİST 30 kapsamında yer alan 17 hissenin haftayı primli tamamlaması ve diğer BİST 30 hisselerindeki kaybın çok sınırlı gerçekleşmesi, borsadaki ayrışmayı da gösterdi.
Bu arada piyasalar için önemli sayılabilecek diğer gelişmeleri de atlamamak gerekiyor. Orta Doğu’daki belirsizlik devam ederken, petrol fiyatları, vadeli işlemlerde geçen haftayı da 100 doların üzerinde tamamladı. Buna bağlı olarak dizel ürünlerde yüksek marjlar ve akaryakıt fiyatlarına yansımaları, özellikle enflasyonist baskılar ve para politikası için de önemini koruyor. Eylül tamamlanmak üzereyken, bu ayki enflasyonun yüzde 2’ye yakın gerçekleşebileceği öngörülüyor.
Bir başka gelişme ise dünya piyasaları için referans göstergelerden olan ABD tahvil faizleri… 10 yıllık tahvilin getirisi geçen hafta 5,16’ya yükseldi ve son 20 yılın zirvesine yöneldi. ABD’nin borcu 40 trilyon doları aşarken, tahvillere gelen satışlar “daha yüksek getiri” talebini gösteriyor. Aynı zamanda enerji fiyatlarındaki artış “yüksek enflasyon-yüksek faiz” baskılarını öne çıkarıyor. FED’den ekim ayında da faiz artışı beklentisi yükselmeye başladı.
Sonbaharda piyasada da hava bulutlu, portföy çeşitlendirmesi ve risk yönetimi her zamankinden daha fazla önemli…
 Piyasanın imtihanı
Türkiye Gazetesi Haber Asistanına Hoş Geldiniz!
Son 30 güne ait haberleri, spor gelişmelerini veya yazar yazılarını sorgulayabilirsiniz.